欢迎来到noYes游戏王国
网站导航

在上一篇文章中,小编为您详细介绍了关于《猎豹移动Q1营收同比下滑,不指望机器人业务短期产生可观收入》相关知识。本篇中小编将再为您讲解标题云米“失速”。
原标题:云米“失速”
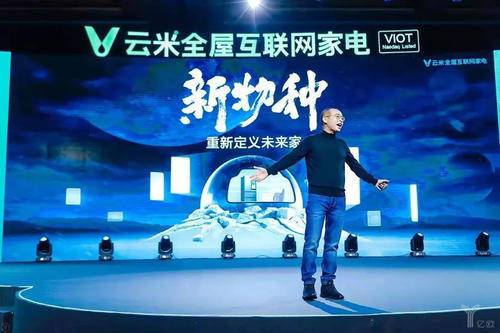
虽然十个亿“赌约”没有兑现,但雷军和董明珠还是在前不久再续新一轮5年之约。
抛开外界“这又是炒作”的诟病声浪,不妨分析一下小米与格力在家电行业的竞争焦点:上一个5年之约里的主力军团——小米生态链中的家电企业,在未来是否能够继续担纲新“赌约”的肱骨之梁?值得注意的是,曾经以家电业务为主的云米或许不会再成为其中的重要角色。
至于这个变化,可能源自小米的筹谋,也可能出于云米的取舍。当云米逐渐离开小米这棵大树,其在家电行业发展路径与创新动能的转折,更成为业界关注的话题。
“快”是互联网时代最重要的关键,但是将“快”字用在家电行业呢?
当初雷军是带着颠覆传统家电行业的信心和董明珠约了一场豪赌。其中,云米这家打着互联网家电旗号的创企,更是赌约中的重头戏。云米的做法,就是将“快”字运用到了极致。
按照网络上流传的说法,作为美的前高管、15年家电行业老将的陈小平,是在2014年(刚满39岁)辞掉了百万年薪的工作,而且放弃了手里的几千万原始股,毅然决定创业的。他自立门户的名号,就是云米。
而在陈小平的创业过程中,雷军首先成为了他的贵人。小米作为天使投资人,只占股而不控股,帮助云米完成了腾飞的第一步。作为小米生态链企业中的一员,和其他生态链伙伴一样,云米也遵循了小米生态链的爆款法则——小米净水器就是出自云米的一款爆款产品。
不过,陈小平的抱负并不仅仅局限于净水器这一个品类。在他的规划中,云米的未来是一个覆盖消费者全场景的完整智能家居生态。
在2018年,云米在AWE(中国家电及消费电子博览会)上一口气发布了AI油烟机、洗衣机、洗碗机等11个品类近20多件新品。当时云米在自家展台上搭建了包括厨房、卫生间、客厅、卧室等几乎涵盖家庭日常的所有场景,展现的核心是智能化IoT生态。
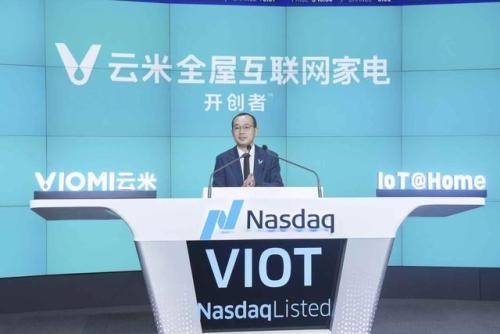
同年9月,云米成功登陆纳斯达克,这也是华米之后第二家上市的小米生态链企业。上市时,云米向投资人描述了这样的的发展愿景:引领“全屋互联网家电”风口。云米的股票代码也以此为意——“VIOT”。
我们知道,雷军与董明珠当年的五年之约,指的就是2018年小米能否超越格力的营收。
无论雷军是否甘心,2019年4月份双方的“2018年财报”各自面世,小米未能超越格力。
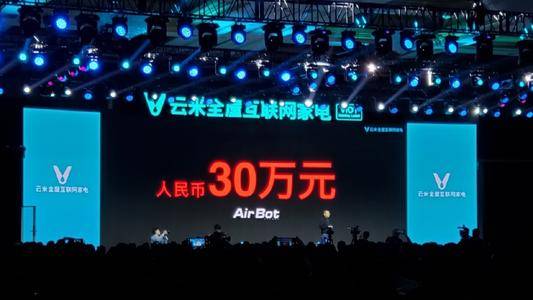
但也就是在2019年3月,云米进一步加速扩张了旗下的产品线。在3月中旬的AWE上,云米一口气发布了包括售价30万元的AI油烟机(AirBot)在内的近60款家电新品,以及AI仿生芯片“悟空”。
如此扩张速度确实让外界为之咋舌。
实际上,相对于华米、石头科技等小米生态链企业在多元化上的克制,云米的表现已经堪称激进了。曾有小米内部人士对懂懂笔记表示:“由于云米CEO的背景和资历,其更多呈现出的是美的所具备的基因。它是小米生态链企业里‘最不安分’的一家,从一开始野心就很大。”
从成立到上市仅用了4年时间,云米背靠着小米这棵大树以及小米生态链的“爆款法则”快速崛起。在承担小米与格力竞逐重任的同时,其也一直在寻求更多的产品布局及多元化发展。但是这样近乎疯狂的速度,在带来更多市场机遇的同时也给自身带来了巨大压力。
虽然目前绝大多数家电类产品的技术和供应链都已经相当成熟,但想要打造一款有特色、有竞争力的产品,还是需要相当程度的技术实力进行支撑。同时从经营成本上来看,每增加一条产品线就会增加一部分成本,短时间扩张出如此庞大且复杂的产品线(产品型号),云米在经营成本上也面临水涨船高、资金链吃紧的的挑战。
这些症结在云米的财报中都有非常明显的体现。根据云米公布的2020年第一季财报显示,当季公司营收成本为6.22亿元,相较于去年第一季度的4.87亿元增长27.7%;同时,公司毛利润也从去年一季度的28%下滑至今年一季度的18.8%。
关于毛利润的下滑,云米方面也坦言主要原因是源自业务和产品结构的变化,以及本季度某些产品类别(包括智能净水系统)的平均销售价格下降所致。
“云米的发展速度确实很快,因为它没有自己的工厂,生产上只需要寻求代工,所以才会有这样快速发展的可能。”家电行业分析师梁振鹏对此表示,“不过即便是省去了生产环节等先天条件,云米的发展也有些过于迅速或者激进了。这也导致了其部分技术研发和产品创新很难全面跟上,所以我们可以看到有其他家电企业起诉云米侵犯知识产权的案例出现,这种情况对于云米的后期发展风险比较大。”
梁振鹏告诉懂懂笔记,这样快速的更新迭代可能很难保证产品的质量,可以看到云米产品在后续用户的使用反馈以及网络上的用户口碑上都并不理想。“说的严苛点儿,现在的云米某种意义上甚至是在以牺牲产品质量、品牌口碑来获取快速发展。”
质量问题一直是用户对云米最大的诟病和担忧,关于使用方面的体验,懂懂笔记询问了多位云米家电的用户,产品包括冰箱、热水器、空调、洗衣机等,得到的反馈均是不太理想。这些用户的反馈中,可靠性差、噪声大、售后服务拖延等问题普遍存在。
而通过观察贴吧、豆瓣、知乎等网络论坛或者社区时也可以发现对,对于云米产品质量、售后服务有意见的用户也不在少数。这些实际调研和线上的反馈,都在一定程度上反映出云米“快跑”带来的弊端。
或许,离开小米的怀抱,走进更加广阔的天地,是云米一直以来的梦想。
但是从目前云米的布局和节奏来看,是否在实际的把握上有些操之过急?我们都是到,利润低一直都是国内家电企业长久以来的顽疾,云米同样面临这种困境。根据云米2019财年的数据显示,云米去年共实现销售收入46.5亿元,净利润为2.9亿元,净利润率约为6.2%。
对此,家电行业分析师刘步尘对懂懂笔记表示:“从财务数据来看,云米现阶段的溢价能力还不是很强。相比之下美的公司的净利润率为8.7%,格力公司的净利润则达到了12.4%。”刘步尘强调,过低的利润率会导致资本市场对其发展前景的看衰,尤其是海外投资者,“海外资本对制造企业最看中的就是利润率,盈利能力弱的话,资本市场不会给予一家企业太高的估值。”
如何快速提高自己在家电行业的利润率?很简单,价格卖得越高,利润率自然越高。
但是云米品牌主打性价比的形象早已固定,至于售价高达30万元的AI油烟机更像是一面旗帜,想要让这类产品承担起上探高端、提升利润率的任务,显然不太容易。
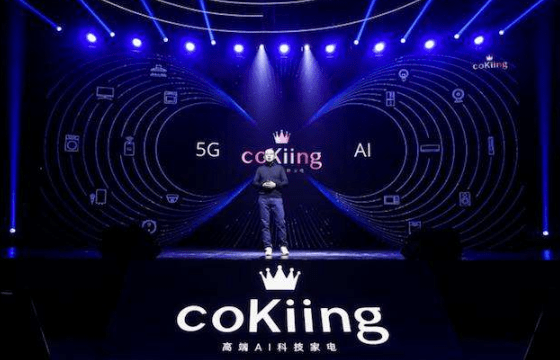
或许是看到了这些弊端,云米在去年十月底推出了新的高端品牌——coKiing(科奇)。
在品牌衍生的战略上,云米再一次展现了快字诀。回顾国内家电企业的高端品牌布局,目前相对成功的只有海尔的卡萨帝,其他品牌在高端化的尝试上大多不太成功。这种局面,也是国内家电企业利润率始终低迷所造成的结果。
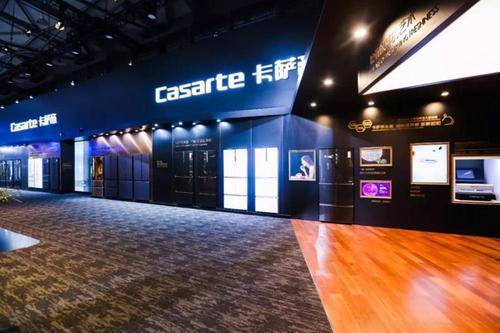
2006年海尔打造了高端子品牌卡萨帝,按照公司成立时间计算,也经过了22年沉淀。到今年为止,卡萨帝已经走过了14个年头,目前也只是在欧美市场稍微站稳了高端品牌的位置。而从2014年云米成立,到2019年推出高端子品牌coKiing(科奇),其仅仅沉淀了5年。
梁振鹏对此指出:“家电企业都想打造高端品牌,最重要的目的就是想提升利润率。高端品牌可以提升品牌的溢价能力、提升毛利率。但这里面增加的利润主要是来自于产品本身过硬的工艺质量,更高的产品性能,以及更好的产品创新能力、技术研发水平。”在他看来,这几方面目前国内家电企业仍不具备太多优势,因此在高端品牌的尝试上都不算太成功。
对于云米的双品牌战略,梁振鹏强调:“云米推出的这个高端品牌从目前市场反馈来看,还见不到什么波澜,先不谈成功,就连市场导入期都没有进入。“
梁振鹏指出,基于云米目前的状况推出高端品牌并不太合适,时机和实力都欠缺了条件。“首先,海尔推出卡萨帝的前提是海尔成为全球第一大家电企业之后,庞大的家底能够保证海尔每年投入几亿甚至几十亿元的资金进行品牌推动和技术投入。其次,云米目前只是一个年营业额几十亿元的中小家电企业,连自己的主品牌云米尚未完全做好。一家企业在自身研发能力、供应链掌握能力都不高的前提下,推出一个高端品牌类似于拔苗助长。”
孩子长大了,都要自立门户,小米生态链的企业们同样如此。
过去几年来,我们看到包括云米、华米、石头科技等头部位置的小米生态链企业,都在尝试“去小米化”举措。但这个过程是痛苦的,同时又充满了危险。
小米生态链企业有一个共同的特征,就是起步阶段高度依赖小米的品牌和销售渠道。所以,在“去小米化”方面,云米选择的方式是不断拓展自有品牌,同时开发新的销售渠道。
拓展自有品牌方面,前面已经描述过云米“速度”;而在销售渠道方面,除了线上电商渠道,云米也在加强线下门店的扩张。
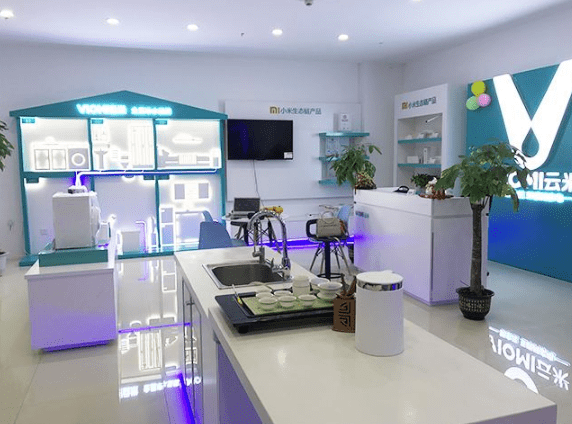
根据云米方面公布的数据显示,截止今年一季度云米的线下体验店数量达到1500家,而在2017年这一数字仅为400。值得注意的一点是,截至2019年12月31日,云米线下体验店数量为1700家,这也说明今年一季度云米线下门店关闭了超过200家,或许是因为疫情对销售造成了冲击。
受此影响,一季度云米的净利润从19年同期的0.4亿元下滑至0.18亿元,直接“腰斩”。
当然,新的品牌、产品知名度和渠道都不可能白来,而是要靠真金白银换取。随着云米“去小米化”的进程,其在销售和营销的方面的成本也在一路高涨。根据财报披露的数据显示,云米2019年销售与营销的成本为5.29亿元。而在2016至2018年的三年间,这个数字分别为2092.9万元、9529.6万元、3.79亿元。
巨大的差距之下,可以看出云米在这方面投入的压力以及自身的重视程度。
砸入重金,云米既看到了业绩的成长,也在面临小米订单的“消退”。小米在生态链企业的发展之初,不仅是其股东也是最重要的客户,例如小米净水器就是云米为小米制造的。而随着产品品类的增加,虽然云米的销售额在逐渐增长,但“小米产品”的收入占比也在不断下滑。
2017年至2019年,云米通过向小米销售产品获得7.395亿元、13.119亿元和21.122亿元的净营收,分别占总净营收的比例为84.7%、51.2%和45.4%。虽然如今其向小米出售产品的占比依然接近一半,但自有品牌的成长趋势还是喜人的。
而在此之外,销售渠道的成绩就显得有点儿尴尬了。毕竟以往建立在小米商城和线下渠道的资源,很难在短期内通过自建渠道来摆脱。在今年一季度财报后的电话会议上,云米方面表示,目前为止公司仍有超过50%的销售渠道来自于小米,可见云米自建渠道的销售额不到五成。
这也就意味着,云米卖的东西比之前多了,销售业绩也在增长,但绝大多数商品还是依靠小米的销售渠道进行销售。这对于寻求品牌和渠道独立自主的云米而言,并不是一个好消息。
换一个角度来看,随着小米在大家电领域越来越多的“亲自入局”,云米和小米在未来更多场合将是直接竞争的关系。
可以看到,近期小米亲自下场的同时,云米也在积极应对。前不久云米就推出了首款电视产品21Face 互动智慧屏,而在6月10日,小米旗下的Redmi智能电视X55/X65也正式面世。对于云米而言,电视是完善其家庭智能IoT生态的一个重要组件,毕竟云米全屋家电互联的愿景就是入口的打通和互联。
但是,从市场竞争来看,电视并非一个有太多想象空间的赛道。
在智能电视领域,小米+Redmi已经直接对垒华为+荣耀,留给云米这类中小玩家的空间并不太多。对此刘步尘也分析指出:“如果过去不是做电视的企业,现在进入电视市场并不是一个明智的决定,因为电视是目前整个家电行业中最不赚钱的领域,电视行业的价格战已经到了非常病态的地步。”
对于云米发力电视市场的前景,梁正鹏则认为:“打着小米的旗号卖产品,这是云米前几年快速发展的原因之一。在很多用户的心中,云米和小米之间是可以划等号的,以前消费者买云米洗衣机、空调、冰箱这些产品,是因为当初小米并未涉及这些领域。”
梁正鹏强调,如今电视是小米极为强势的一个产品线,已经做到了国内销量第一,云米这个时候做电视很难取得消费者的信任。“普通消费可能很难接受小米生态链企业推出的电视,不买小米的电视而跑去买生态链公司的产品可能性不大。”
【结束语】
在未来小米加速发力家电行业的赛道上,云米的前景充满了未知。曾几何时,云米的快速扩张既为其多元化发展提供了助力,也为其摆脱对小米的重度依赖带来了帮助。但“狂奔”中的云米似乎在节奏上过于激进,回顾近几年互联网思维带动下的行业发展历史,有太多企业最终倒在激进的发展战略之下。未来的云米要的是“修炼内功”,而非“唯快不破”。
—————————————————————————————————
微信关注公众号“懂懂笔记”每天第一时间为您奉上最新最热的科技圈资讯~
多年财经媒体经历,业内资深分析人士,圈中好友众多,信息丰富,观点独到。
发布各大自媒体平台,覆盖百万读者。
《小米生态链战地笔记》、《微信思维》、《微信力量》三本畅销书的作者。游戏网
编后语:关于《云米“失速”》关于知识就介绍到这里,希望本站内容能让您有所收获,如有疑问可跟帖留言,值班小编第一时间回复。 下一篇内容是有关《抖音营销小黑书:四招吃尽品效红利》,感兴趣的同学可以点击进去看看。


















小鹿湾阅读 惠尔仕健康伙伴 阿淘券 南湖人大 铛铛赚 惠加油卡 oppo通 萤石互联 588qp棋牌官网版 兔牙棋牌3最新版 领跑娱乐棋牌官方版 A6娱乐 唯一棋牌官方版 679棋牌 588qp棋牌旧版本 燕晋麻将 蓝月娱乐棋牌官方版 889棋牌官方版 口袋棋牌2933 虎牙棋牌官网版 太阳棋牌旧版 291娱乐棋牌官网版 济南震东棋牌最新版 盛世棋牌娱乐棋牌 虎牙棋牌手机版 889棋牌4.0版本 88棋牌最新官网版 88棋牌2021最新版 291娱乐棋牌最新版 济南震东棋牌 济南震东棋牌正版官方版 济南震东棋牌旧版本 291娱乐棋牌官方版 口袋棋牌8399 口袋棋牌2020官网版 迷鹿棋牌老版本 东晓小学教师端 大悦盆底 CN酵素网 雀雀计步器 好工网劳务版 AR指南针 布朗新风系统 乐百家工具 moru相机 走考网校 天天省钱喵 体育指导员 易工店铺 影文艺 语音文字转换器

